Twoje pieniądze.
Twój następny krok.
Zacznij od miejsca, w którym jesteś. Możesz poznać inwestowanie od podstaw albo od razu porównać możliwości i policzyć własne warianty.
Możesz zmienić ścieżkę w dowolnym momencie. Do nauki nie potrzebujesz konta ani prawdziwego zakupu.
Ścieżka 1 · Zaczynam od zera
Od własnej sytuacji do własnego planu.
Osiem kroków. Każdy wyjaśnia jeden temat, pokazuje przykład i kończy się zadaniem. Możesz robić przerwy i wracać bezpośrednio do wybranej lekcji.
Krok 1 z 8 · około 5 minut
Zacznij od własnej sytuacji
Zanim wybierzesz produkt, ustal, czemu mają służyć te pieniądze.
Najpierw sprawdź swój budżet
Oszczędzasz, gdy odkładasz część pieniędzy. Inwestujesz, gdy kupujesz coś z nadzieją na przyszły zarobek i przyjmujesz ryzyko straty. Sam zakup nie daje pewności zysku.
Odpowiedz na trzy pytania
- Na co odkładam? Nazwij cel. Może to być mieszkanie, emerytura albo inny ważny wydatek.
- Kiedy potrzebuję pieniędzy? Remont za rok i emerytura za dwadzieścia lat to dwa różne plany.
- Co zostaje na nagłe wydatki? Zostaw osobne oszczędności na awarię auta, utratę dochodu czy inne pilne potrzeby. To twoja rezerwa finansowa.
Wielkość rezerwy dopasuj do kosztów życia i pewności dochodów. Sprawdź też swoje długi: oprocentowanie, opłaty i warunki wcześniejszej spłaty. Nie zakładaj, że zysk z giełdy pokryje koszt kredytu.
Na remont masz 15 000 zł. Gdyby inwestycja straciła 30%, zostałoby 10 500 zł. Brakowałoby 4 500 zł. Czy możesz wtedy odłożyć remont albo dopłacić tę kwotę?
Zapisz cel, termin i kwotę, którą możesz odłożyć. Sprawdź, czy po jej odłożeniu zostają pieniądze na życie i nagłe wydatki.
Sprawdź się: czy każda wolna złotówka nadaje się na giełdę?
Nie. Najpierw zadbaj o bieżące wydatki i rezerwę. Jeśli pieniądze będą potrzebne niedługo, sprawdź, czy możesz pozwolić sobie na stratę lub opóźnienie wypłaty.
Krok 2 z 8 · około 6 minut
Zrozum ryzyko i wynik
Możliwość straty jest częścią decyzji. Warto znać ją przed zakupem.
Co może pójść źle?
- Cena spada. To, co kupiłeś za 1 000 zł, możesz później sprzedać np. za 700 zł.
- Firma ma problemy. Może zarabiać mniej, nie spłacać zobowiązań albo upaść.
- Trudno sprzedać. Możesz nie znaleźć kupującego po oczekiwanej cenie. Łatwość sprzedaży nazywa się płynnością.
- Zmienia się kurs waluty. Przy zagranicznej inwestycji wynik w złotych zależy też np. od kursu dolara.
- Rosną ceny i opłaty. Inflacja oznacza wzrost cen. Koszty inwestowania i podatki mogą dodatkowo zmniejszyć to, co ci zostanie.
Rozłóż pieniądze między różne inwestycje
Nie uzależniaj całego wyniku od jednej firmy. Takie rozłożenie pieniędzy nazywa się dywersyfikacją. Kilka spółek z tej samej branży nadal może tracić równocześnie. Nawet szeroki koszyk firm może stracić na wartości.
Z 10 000 zł po wzroście o 20% robi się 12 000 zł. Spadek o 20% od tej nowej kwoty zostawia 9 600 zł. Ostatecznie tracisz 400 zł.
Oceniaj cały wynik: zmianę wartości inwestycji, otrzymane wypłaty i koszty. Sama wypłata dywidendy, czyli pieniędzy od spółki dla jej akcjonariuszy, nie oznacza, że cała inwestycja jest na plusie.
Policz 30% planowanej kwoty. Czy utrata tylu pieniędzy zmieniłaby ważne rodzinne plany? Pamiętaj: rzeczywista strata może być większa.
Sprawdź się: czy po wielu latach zysk jest pewny?
Nie. Długi czas nie naprawi każdej złej inwestycji. Konkretna firma może trwale stracić wartość.
Krok 3 z 8 · około 8 minut
Poznaj instrumenty
Najpierw ustal, co kupujesz, skąd może pochodzić korzyść i co możesz stracić.
Instrument finansowy to fachowa nazwa produktu, w który angażujesz pieniądze, np. akcji lub obligacji. Zacznij od zrozumienia prostych różnic.
Lokata: pieniądze w banku
Wpłacasz pieniądze do banku na ustalonych warunkach. Bank nalicza odsetki. Sprawdź stawkę, czas trwania, warunki promocji i to, co się stanie przy wcześniejszej wypłacie. Dowiedz się też, jaki system gwarancji obejmuje depozyt.
Obligacja skarbowa: pożyczka dla państwa
Pożyczasz pieniądze Skarbowi Państwa. Warunki danej obligacji określają odsetki i termin zwrotu. Sprawdź, kiedy dostaniesz odsetki i ile kosztuje wcześniejsze wycofanie pieniędzy.
Akcja: udział w jednej firmie
Stajesz się właścicielem małej części spółki. Możesz zarobić na wzroście ceny lub dywidendzie, ale możesz też stracić. Sprawdź, jak firma zarabia, jakie ma długi i ile płacisz za jej akcje.
ETF: fundusz kupowany na giełdzie
Fundusz zbiera pieniądze wielu osób i inwestuje je według swoich zasad. Kupując jednostkę ETF-u, możesz uczestniczyć np. w wyniku koszyka wielu spółek. Nie każdy ETF jest szeroki ani mało ryzykowny. Sprawdź skład, koszty i sposób działania.
Akcja czy szeroki ETF?
Akcja wiąże twój wynik z jedną firmą. Szeroki ETF akcyjny może obejmować wiele firm. ETF jednej branży lub z dźwignią, czyli mechanizmem zwiększającym zmiany wyniku, oznacza inne ryzyko.
Firma i cena zakupu
Dobry produkt firmy nie wystarczy, aby uznać jej akcje za dobry zakup. Liczy się również cena. Sprawdź sprzedaż, zysk, gotówkę i długi. Zysk w raporcie nie jest tym samym co pieniądze na koncie firmy: klient mógł jeszcze nie zapłacić faktury.
Przykład: co oznacza C/Z?
Akcja kosztuje 100 zł. Roczny zysk przypadający na jedną akcję to 5 zł. Dzielisz 100 przez 5 i otrzymujesz C/Z równe 20. To pomoc w porównaniu ceny z zyskiem, a nie obietnica odzyskania pieniędzy po 20 latach.
Kryptowaluty są tematem dodatkowym. Możesz inwestować bez ich posiadania. Osobno poznaj ryzyko ich ceny, platformy i przechowywania. Do tej ścieżki nie potrzebujesz opcji, CFD ani dźwigni.
Wybierz jeden produkt. Odpowiedz: co kupuję, skąd może pochodzić zarobek, kiedy mogę wycofać pieniądze i co mogę stracić?
Chcesz przeczytać więcej?
Obligacje · Akcje i ETF-y · Dodatkowo: kryptowaluty
Po lekturze wróć przyciskiem przeglądarki do tej lekcji.
Krok 4 z 8 · około 5 minut
Oddziel konto od inwestycji
Rachunek jest miejscem i zestawem zasad. Instrument jest tym, co na nim posiadasz.
Konto i jego zawartość to dwie różne rzeczy
Wyobraź sobie konto jako pudełko. Akcje, obligacje lub jednostki funduszu to jego zawartość. Zasady pudełka mają znaczenie, ale nie mówią wszystkiego o ryzyku tego, co jest w środku.
Rachunek maklerski służy m.in. do kupowania i sprzedawania papierów wartościowych. IKE i IKZE to konta z określonymi zasadami i korzyściami podatkowymi. Mogą mieć różne formy. Sam napis „IKE” nie mówi, w co są inwestowane pieniądze.
Jedna osoba ma bankowe IKE z pieniędzmi na depozycie. Druga ma maklerskie IKE i kupuje akcje. Obie mają IKE, ale podejmują inne ryzyko.
PPK działa inaczej
W PPK wpłaty pochodzą od pracownika, pracodawcy i — po spełnieniu warunków — państwa. Pieniądze są inwestowane przez fundusz dopasowany do wieku uczestnika. Ich wartość może rosnąć lub spadać. Poznaj też zasady wypłaty.
Co sprawdzić przy wyborze konta?
- Co można na nim kupić?
- Ile kosztują zakup, prowadzenie konta i wymiana waluty?
- Jak wypłacić lub przenieść pieniądze?
- Jakie są podatki, limity i warunki ulg?
- Jaka firma prowadzi konto i kto ją nadzoruje?
Dokończ zdanie: „Rozważam konto…, a chcę na nim posiadać…”. Jeśli nie umiesz wskazać obu rzeczy, wróć do ich opisu.
Chcesz poznać zasady kont?
Osobno opisuję OKI. Przed decyzją sprawdź aktualne przepisy i dostępne oferty. Nie musisz znać tego konta, żeby przejść podstawy.
Krok 5 z 8 · około 12 minut
Dopasuj możliwości do celu
Wybór wynika z potrzeb. Nie ma jednego produktu najlepszego dla każdego.
Anna zna termin wydatku. Nie może pozwolić sobie na duży ubytek. Porównuje warunki lokaty i krótkich obligacji. Sprawdza, kiedy odzyska pieniądze i ile będzie kosztować wcześniejsza wypłata.
Piotr ma osobną rezerwę. Odkłada na odległy cel. Porównuje szeroki ETF akcyjny z wyborem pojedynczych spółek. Sprawdza, czy ma czas czytać raporty i jak zareaguje na duże spadki. Osobno wybiera konto.
To przykłady myślenia, nie gotowe propozycje zakupów. Twoje potrzeby mogą prowadzić do innej decyzji.
Zadaj każdemu produktowi te same pytania
- Co kupuję i jak to działa?
- Kiedy mogę odzyskać pieniądze?
- Co mogę stracić?
- Ile kosztują zakup, posiadanie i wyjście?
- Ile wiedzy i czasu wymaga obsługa?
- Czy za dużo moich pieniędzy nie zależy już od tego samego ryzyka?
Co pokazują obliczenia?
10 000 zł przy stałym wyniku 5% rocznie daje po 10 latach około 16 289 zł. Zakładamy, że cały zysk zostaje zainwestowany. Nie odjęliśmy kosztów, podatku ani wpływu rosnących cen.
To przykład matematyczny. Giełda nie zapewnia stałych 5% rocznie. W jednym roku możesz zyskać, w innym stracić.
Wybierz dwie możliwości i odpowiedz dla obu na sześć pytań. Przy brakujących danych napisz „do sprawdzenia”. Możesz odłożyć zakup do czasu wyjaśnienia wątpliwości.
Jeden przykład od początku do końca
Alicja ma 500 zł na start i chce dopłacać 300 zł co miesiąc. To wymyślona sytuacja. Nazwy funduszy, ceny i opłaty poniżej służą do nauki.
- Cel i czas. Alicja odkłada na cel za 20 lat. Pieniędzy na najbliższe wydatki nie włącza do tego planu.
- Budżet i rezerwa. Ma osobne oszczędności na nagłe potrzeby. Sprawdza, czy miesięczne 300 zł nie zabraknie na rachunki i ważne wydatki. Zmiana dochodów będzie powodem do ponownej oceny wpłat.
- Możliwa strata. Rozważa również trudny wariant: 500 zł zmienia się w 250 zł. Rozumie, że strata może być większa. Jeżeli taki spadek naruszyłby jej bezpieczeństwo, musi zmienić kwotę lub rodzaj inwestycji.
- Dwie możliwości. Porównuje wymyślony ETF A obejmujący wiele branż i krajów z ETF-em B skupionym na jednej branży. W dokumentach sprawdza skład, ryzyko i roczne koszty: w przykładzie 0,2% dla A i 0,5% dla B. Wybiera A ze względu na szersze rozłożenie inwestycji. Nie uznaje go przez to za odporny na spadki.
- Konto i opłaty. Do ćwiczenia wybiera zwykły rachunek maklerski. Osobno porównuje go z IKE i IKZE, sprawdzając ich zasady. Weryfikuje firmę prowadzącą rachunek i opłaty. Hipotetyczna opłata za każde zlecenie wynosi 2 zł. Zakup ma być rozliczony w złotych. Sama waluta notowania nie usuwa jednak ryzyka walut aktywów w funduszu.
- Przykładowe zlecenie. Jednostka ETF-u A kosztuje 100 zł. Pięć jednostek i opłata to 502 zł, czyli za dużo. Cztery jednostki kosztują 400 zł, z opłatą 402 zł. Z budżetu zostaje 98 zł. Alicja ustala limit 100 zł za sztukę i sprawdza ważność zlecenia. Zlecenie może pozostać niewykonane lub wykonać się częściowo.
- Kolejne miesiące. Dopłaca po 300 zł miesięcznie. Przed zakupem uwzględnia cenę jednostki, pozostawioną gotówkę i opłatę. Po 12 takich dopłatach suma jej wpłat, razem z początkowymi 500 zł, wyniesie 4 100 zł. Nie oznacza to zysku ani wartości portfela — to tylko własne pieniądze, które wpłaciła.
- Przegląd planu. Wyznacza datę sprawdzenia budżetu, kosztów funduszu i jego działania. Wraca do decyzji także wtedy, gdy zmienia się jej sytuacja lub termin wykorzystania pieniędzy. Zapisuje powód zakupu i zachowuje potwierdzenia do rozliczeń.
Alicja potrafi wyjaśnić kwotę, produkt, konto, koszty i następny przegląd. Gdyby potrzebowała tych pieniędzy za kilka miesięcy, musiałaby ocenić wybór od nowa. Ten sam produkt nie pasuje automatycznie do innego celu.
To ćwiczenie sposobu myślenia, a nie proponowany portfel. Własny wybór może być inny, łącznie z rezygnacją z zakupu.
Krok 6 z 8 · około 7 minut
Przećwicz pierwszy zakup
Przejdź proces na wymyślonym instrumencie. Nie potrzebujesz prawdziwej transakcji, żeby wykonać ćwiczenie.
Najpierw sprawdź firmę prowadzącą rachunek
Ustal jej pełną nazwę, właściwego nadzorcę i zakres uprawnień. Sprawdź oficjalny rejestr. Sama nieobecność na liście ostrzeżeń nie potwierdza, że firma ma wymagane uprawnienia.
Potem sprawdź dokładnie produkt
Podobna nazwa nie oznacza tego samego produktu. Upewnij się, że wybierasz akcję lub ETF, a nie CFD — kontrakt o innym działaniu i ryzyku.
Przy ETF-ie przeczytaj KID, czyli dokument z najważniejszymi informacjami o produkcie. Sprawdź nazwę, numer ISIN służący do jego identyfikacji, rynek, walutę, skład i koszty. Waluta notowania nie opisuje całego ryzyka walutowego funduszu.
Wymyślony produkt kosztuje 98 zł za sztukę. Pięć sztuk kosztuje 490 zł. Opłata za zakup wynosi w przykładzie 10 zł. Razem płacisz 500 zł.
Ta opłata to 2% twojego budżetu. Sprawdź także koszt sprzedaży. Nie uwzględniliśmy wymiany waluty ani innych opłat.
Dwa sposoby złożenia zlecenia
Z limitem: ustalasz najwyższą cenę zakupu, np. 98 zł za sztukę. Jeśli nie będzie odpowiedniej oferty, zakup może nie dojść do skutku. Zlecenie może też wykonać się tylko częściowo.
Rynkowe: zlecasz zakup po dostępnych cenach. Cena wykonania może różnić się od tej, którą widziałeś przed chwilą. Sprawdź zasady swojego rynku i rachunku.
Przed kliknięciem sprawdź podsumowanie
Przeczytaj nazwę produktu, liczbę sztuk, walutę, cenę, ważność zlecenia i koszt całości. Upewnij się, że nie pożyczasz pieniędzy na zakup. Po wykonaniu zachowaj potwierdzenie.
Na kartce zapisz przykładowy produkt, liczbę sztuk, cenę i opłaty. Policz całość. Dopisz, co skłoni cię do rezygnacji. Nie potrzebujesz do tego prawdziwego konta ani wpłaty.
A jak kupuje się obligacje oszczędnościowe?
Przez osobny system sprzedaży, a nie tak samo jak ETF na giełdzie. Sprawdź oficjalny serwis, serię, warunki i zasady wcześniejszego wycofania. Zobacz opis zakupu obligacji.
Krok 7 z 8 · około 5 minut
Ustal zasady po zakupie
Zakup rozpoczyna proces. Potrzebujesz także zasad dalszego postępowania.
Ustal, kiedy wrócisz do oceny
Po zakupie nie musisz stale patrzeć na cenę. Potrzebujesz jednak terminu, w którym sprawdzisz, czy inwestycja nadal pasuje do twojego planu.
Przy spółce wróć do jej raportów i powodów zakupu. Przy funduszu sprawdź skład, koszty i sposób działania. Sam spadek lub wzrost ceny nie wyjaśnia wszystkiego.
Co może wymagać nowej decyzji?
- Zmieniły się twoje dochody, cel lub potrzeby rodziny.
- Potrzebujesz większej rezerwy.
- Firma ma poważniejsze problemy albo zmieniły się zasady produktu.
- Za dużo pieniędzy zależy od jednej firmy, branży lub waluty.
- Zbliża się termin wykorzystania pieniędzy.
Wszystkie twoje inwestycje są warte 20 000 zł. Jedna spółka stanowi 4 000 zł, czyli 20%. Jej spadek o połowę zabiera 2 000 zł. To 10% wartości całego portfela, jeśli reszta się nie zmieni.
Gdy pojawia się stres
Zatrzymaj się i zapytaj: co się zmieniło — tylko cena, sama inwestycja czy moja sytuacja? Czy nadal rozumiem ten zakup? Czy chcę działać na podstawie informacji, czy szybko odrobić stratę?
Niższa cena sama nie jest powodem do dokupienia. Sam niepokój nie wyjaśnia, czy sprzedaż jest dobrym wyborem.
Zachowuj potwierdzenia transakcji i dokumenty do podatków. Przed rozliczeniem sprawdź aktualne zasady dla swojego produktu i konta.
Zapisz termin przeglądu i trzy sytuacje, w których ponownie ocenisz decyzję. Ustal też jedną zasadę na trudny moment, np. „Nie pożyczam pieniędzy, żeby odrobić stratę”.
Krok 8 z 8 · około 8 minut
Zapisz własny plan
Wiedza ma pomóc ci podjąć decyzję. Zakończeniem może być również odłożenie zakupu.
Twoja krótka karta decyzji
Uzupełnij te zdania na kartce lub we własnych notatkach.
- Odkładam na… Pieniądze będą potrzebne…
- Poza inwestycjami zostawiam… To moje środki na życie i nagłe wydatki.
- Mogę przeznaczyć… Na start i w kolejnych miesiącach.
- Chcę kupić… Rozumiem, jak ten produkt działa.
- Będę go posiadać na koncie… Znam zasady tego konta.
- Mogę stracić… Wiem, jaki wpływ miałoby to na moje życie.
- Zapłacę za… Znam opłaty przy zakupie, posiadaniu i wyjściu.
- Wybieram to, ponieważ… Potrafię powiązać zakup ze swoim celem.
- Wrócę do planu… Wiem, kiedy i co sprawdzę.
Podejmij trzy próbne decyzje
Wybierz odpowiedzi. Otrzymasz wyjaśnienie każdego wyboru. To ćwiczenie, a nie ocena twojej gotowości do inwestowania.
Jeszcze trzy krótkie wyjaśnienia
Czy IKE i ETF oznaczają to samo? Nie. IKE jest kontem z określonymi zasadami. ETF jest produktem, który w odpowiedniej ofercie można posiadać na takim koncie.
Czy większe saldo zawsze oznacza zysk? Nie. Na rachunku może być więcej pieniędzy dzięki twoim dopłatom, mimo że sama inwestycja straciła.
Czy niższa cena niż miesiąc temu oznacza okazję? Nie. Sprawdź, dlaczego cena spadła i co zmieniło się w inwestycji.
Jeśli potrafisz wyjaśnić swój plan, porównaj możliwości i użyj kalkulatorów. Jeśli brakuje odpowiedzi, wróć do odpowiedniej lekcji. Możesz też zdecydować, że na zakup jest jeszcze za wcześnie.
Odbierz poradnik i karty pracy ↓
Porównaj możliwości i policz warianty →Zobacz, jak ja podejmuję decyzje ↓Materiały uzupełniające: SEC: dywersyfikacja · SEC: rodzaje zleceń · BFG: zasady gwarancji depozytów. Przykłady liczbowe są hipotetyczne. Ścieżka nie obejmuje wszystkich produktów ani indywidualnego rozliczenia podatkowego.
Ścieżka 2 · Znam podstawy
Porównaj możliwości. Potem sprawdź liczby.
Oddziel wybór instrumentu od wyboru konta. Porównuj ryzyko, dostęp do pieniędzy, koszty i czas potrzebny na obsługę. Kalkulator pokaże wynik założeń; nie przewidzi rynku.
Instrumenty i sposób zaangażowania
Poniższe różnice pomagają w porównaniu. Nie tworzą rankingu ani gotowego portfela.
| Możliwość | Źródło wyniku | Kluczowe pytania |
|---|---|---|
| Lokata | Odsetki według umowy. | Jakie są warunki stawki, odnowienia i zerwania? Jaki system gwarancji obejmuje depozyt? |
| Obligacje oszczędnościowe | Odsetki według warunków emisji. | Stała stopa, stopa NBP czy inflacja? Kiedy wypłata i ile kosztuje wcześniejszy wykup? |
| Akcje | Zmiana ceny i ewentualne dywidendy. | Czy rozumiem biznes, wycenę, zadłużenie i wpływ pozycji na portfel? |
| ETF-y | Wynik aktywów funduszu, po kosztach. | Co jest w środku? Jak szeroka ekspozycja? Jakie koszty i ryzyko? Czy fundusz wypłaca dochód? |
| Kryptowaluty · opcjonalnie | Zmiana rynkowej wartości aktywa; inne mechanizmy wymagają osobnej analizy. | Czy rozumiem aktywo, dostawcę, przechowywanie, płynność i możliwość dużej straty? |
Konta, programy i szczegółowe narzędzia
Rachunek maklerski, IKE, IKZE, PPK i OKI mają różne zasady. Nie są zamiennikami akcji i ETF-ów. Wybór konta nie zastępuje wyboru jego zawartości.
Obligacje skarbowe
Porównaj mechanizmy oprocentowania i terminy. Sprawdź datę przedstawionej oferty.
Sprawdź szczegóły →Akcje i ETF-y
Poznaj konstrukcję instrumentów i symulator regularnych wpłat.
Sprawdź szczegóły →IKE i IKZE
Porównaj zasady kont i użyj kalkulatora orientacyjnej korzyści IKZE.
Sprawdź szczegóły →PPK
Sprawdź źródła wpłat, inwestowanie pieniędzy i zasady wypłaty.
Sprawdź szczegóły →OKI
Poznaj opis mechanizmu i symulator progów. Zweryfikuj aktualny status i warunki.
Sprawdź szczegóły →Kryptowaluty · opcjonalnie
Poznaj ryzyko ceny, platformy i samodzielnego przechowywania.
Sprawdź szczegóły →Uwzględnij koszt zadłużenia i dostępność pieniędzy, zanim porównasz wynik inwestycji. Na osobnej stronie znajdziesz kalkulatory nadpłaty i wariantów kredytu.
Sprawdź swoją sytuację kredytową →Kalkulator scenariuszy
Te same wpłaty. Różne założenia.
Zanim policzysz: ustal cel i termin, przeczytaj przyjęte koszty oraz sprawdź również wariant ze stratą. Zmiana wpisanej stopy zmienia wynik matematyczny, a nie prawdopodobieństwo jego osiągnięcia.
TWOJE PIENIĄDZE I CZAS
Lokata w banku czy giełda?
Te same pieniądze, te same wpłaty i ten sam czas. Porównaj lokatę w banku z własnym przykładem inwestowania na giełdzie. Zobacz różnicę w złotówkach po kosztach i założonym podatku.
Chcesz zapisać wnioski z obliczeń? Odbierz poradnik i karty pracy →
Lokata i giełda — wynik porównania
Zobacz to na wykresie
Przerywana linia to Twoje własne wpłaty. Dwie pozostałe to lokata i Twój przykład giełdy po założonym podatku. Wynik giełdy zależy od wpisanej stawki — nie jest obietnicą. Rzeczywiste zyski i straty mogą być inne.
Na małym ekranie przesuń tabelę w bok, żeby zobaczyć wszystkie kolumny.
A jeśli giełda da inny wynik?
To dodatkowe przykłady, nie granice możliwego wyniku. Strata może być większa. Kwota może rosnąć tylko dlatego, że dokładasz własne pieniądze.
Co możesz zrobić teraz?
Sprawdź, jak zmieni się różnica między lokatą a giełdą przy większej wpłacie lub dłuższym czasie. Następnie zmień założoną stopę zwrotu giełdy — również na ujemną.
Przyciski zmieniają Twoje dane i liczą nowy wariant przy tych samych założeniach. Większa wpłata lub dłuższy czas nie gwarantują zysku z inwestowania.
Lokata czy inwestowanie — co muszę najpierw zrozumieć?
Lokata: oddajesz pieniądze bankowi na określony czas. Sprawdzasz oprocentowanie, warunki promocji i zasady wcześniejszego zerwania. Po jej zakończeniu kolejna lokata może mieć inną stawkę.
Inwestowanie: wartość kupionego produktu może rosnąć i spadać. Możesz stracić pieniądze. Linia z dodatnim wynikiem na tym wykresie nie oznacza, że taki wynik osiągniesz.
Twój następny krok: zapisz, na co odkładasz i kiedy będziesz potrzebować pieniędzy. Potem poznaj jeden produkt: jak działa, ile kosztuje, czy możesz wycofać pieniądze i co możesz stracić. W tej ścieżce znajdziesz także materiały o poszczególnych możliwościach.
Pokaż wyniki w kolejnych latach
Jak liczymy i czego nie uwzględniamy?
Wpłacasz na koniec każdego miesiąca. Lokata odnawia się po wybranej liczbie miesięcy. Odsetki liczymy proporcjonalnie do tego okresu, potrącamy założony podatek i odnawiamy całość. Dopłaty miesięczne czekają bez odsetek do kolejnego odnowienia. To uproszczenie — bank może wymagać zakładania osobnych lokat i stosować inne warunki.
Inwestowanie: roczną zmianę wartości i roczny koszt przeliczamy na miesięczny wzrost lub spadek. Zysk zostaje w inwestycji. Na koniec potrącamy założony podatek od dodatniego zysku. Punkty wykresu pokazują kwotę po hipotetycznej sprzedaży w danym roku; nie sprzedajemy co roku w modelu.
Nie uwzględniamy kursów walut, dywidend wypłacanych osobno, prowizji transakcyjnych, opłat stałych, rozliczania wcześniejszych strat, preferencji podatkowych, limitów promocyjnych lokat, opłat za konto ani dziennego naliczania i zaokrąglania odsetek przez bank. Wszystkie przyszłe stawki są założeniami. Inflacja przelicza końcową wartość na dzisiejszą siłę nabywczą.
Domyślny podatek jest oparty na standardowej stawce dla odsetek od lokat i zysków ze sprzedaży akcji. Źródło: Ministerstwo Finansów. Twoje rozliczenie może zależeć od produktu i sytuacji.
Narzędzie służy do nauki i porównywania przykładowych scenariuszy. Nie stanowi porady inwestycyjnej ani rekomendacji zakupu lub sprzedaży. Wyniki są symulacją, nie gwarantują przyszłego zysku. Możesz stracić część lub całość zainwestowanych pieniędzy. Przed decyzją sprawdź warunki, koszty i ryzyko produktu.
Mapa rynków: obserwacje po analizie
Znajdziesz tu spółki, indeksy i inne aktywa. Lista obserwacji nie jest listą zakupów ani pełnym składem mojego portfela. Przed decyzją wróć do działania instrumentu, ceny, kosztów i własnego celu.
Przejdź do Mapy rynków →Wróć do karty decyzjiMoje doświadczenia
Jak ja podejmuję decyzje?
Inwestuję cyklicznie, co miesiąc. W moim podejściu jest miejsce na akcje i ETF-y, PPK oraz wspólne z żoną nadpłacanie kredytu. Te działania mają różne zadania w naszym rodzinnym planie.
Co miesiąc: budowanie kapitału
Inwestuję regularnie co miesiąc. Inwestowanie pozwala nam budować kapitał na kolejne lata. Łączymy je ze zmniejszaniem zadłużenia. Nie kierujemy każdej wolnej złotówki wyłącznie na giełdę.
W Mapie rynków pokazuję obserwowane spółki i obszary dalszej analizy. Samo umieszczenie firmy na tej liście nie oznacza, że ją posiadam lub proponuję jej zakup.
Zobacz, co obserwuję →Nadpłata kredytu: bezpieczeństwo rodziny
Nadpłata zmniejsza nasze zobowiązanie. W opublikowanym podsumowaniu pokazuję, dlaczego wybieramy skracanie okresu, jak dopasowujemy wpłaty do budżetu i dlaczego łączymy je z inwestowaniem.
Porównując możliwości, bierzemy pod uwagę ryzyko, płynność i poczucie bezpieczeństwa rodziny.
Przeczytaj naszą historię i liczby →PPK: patrzę na cały mechanizm
Sam również korzystam z PPK. Przy ocenie znaczenie mają dla mnie źródła wpłat, sposób inwestowania środków i konsekwencje decyzji o ich wykorzystaniu.
Poznaj mechanizm PPK →Stres: wracam do planu
Przy dużych spadkach wracam do planu. To mój punkt odniesienia przed kolejną decyzją.
W decyzjach dotyczących naszego budżetu zostawiam miejsce na zmianę sytuacji. Opisałem na blogu miesiąc, w którym świadomie odpuściliśmy nadpłatę ze względu na rodzinne wydatki, a potem do niej wróciliśmy.
Szukamy równowagi odpowiedniej dla naszej rodziny.
To zapis mojego sposobu myślenia i rodzinnych doświadczeń. Przed własną decyzją uwzględnij swój cel, budżet i gotowość na stratę.
↑ Wróć do wyboru ścieżkiHoryzont Inwestora ma charakter edukacyjny. Nie jest indywidualną poradą finansową, podatkową ani rekomendacją zakupu lub sprzedaży. Symulacje nie gwarantują wyników. Możesz stracić część lub całość zainwestowanych pieniędzy. Przed decyzją sprawdź aktualne dokumenty, koszty, ryzyko i warunki produktu. Aktualizacja ścieżki: 24.10.2026.
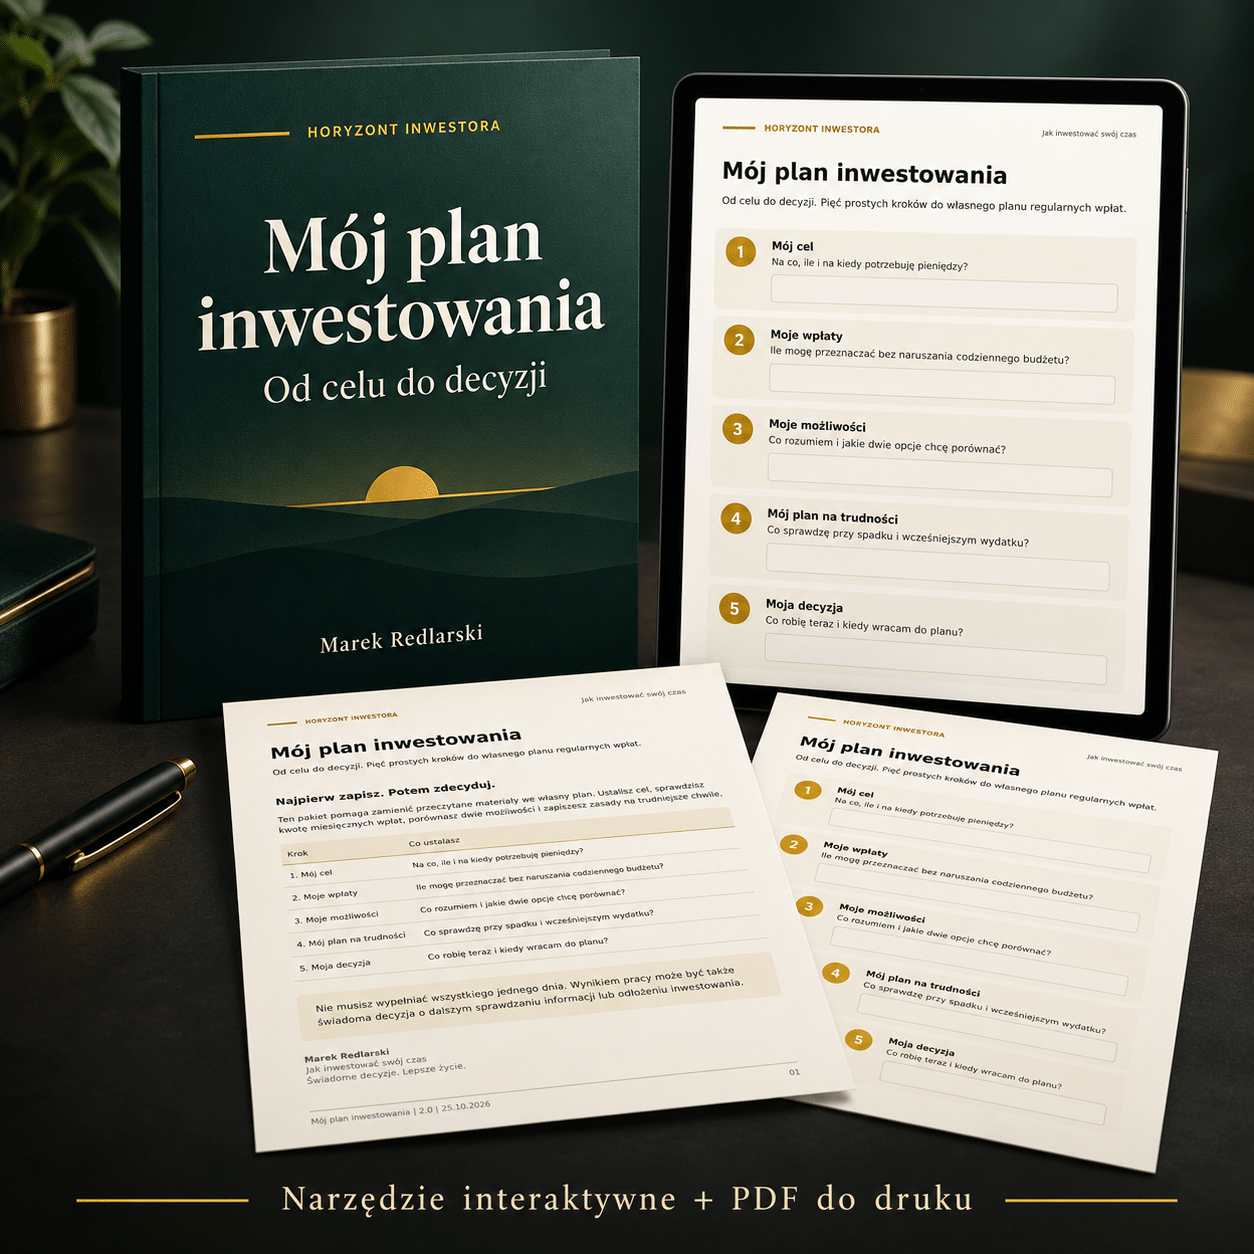
PŁATNY PAKIET DO PRACY WŁASNEJ
Mój plan inwestowania — od celu do decyzji
Znasz podstawy i chcesz uporządkować własny plan? Przejdź pięć kroków: cel, miesięczne wpłaty, porównanie możliwości, reakcja na trudności i własne zasady decyzji.
Narzędzie interaktywne na komputer + 12 stron PDF do druku. Zakup jednorazowy: 59,99 zł.
Zobacz płatny pakiet →Bezpłatne lekcje i poradnik newsletterowy pozostają dostępne osobno. Pakiet nie wybiera instrumentów i nie gwarantuje wyniku.